

平安分期贴息,哪一步最容易办不成
分期贴息这事,很多人看到“至高补贴5000元”就冲了,结果办完才发现自己那笔分期压根不在范围内,或者消费真实性没通过识别,贴息一分没拿到。这篇就把平安这次贴息新政里最容易出错的几步拆开说,你对着自己的情况过一遍,能省掉不少白忙活。
先看上限和范围,别拿旧政策套新账
这次调整里,最实在的一条是累计贴息上限变了。原来每名持卡人在平安能享受的个人消费贷款和信用卡分期贴息,一年累计封顶3000元,现在提高到5000元一年。如果你今年已经用过一部分额度,心里要有个数,剩下能用的空间是按新上限重新算的,不是简单再给你加2000。
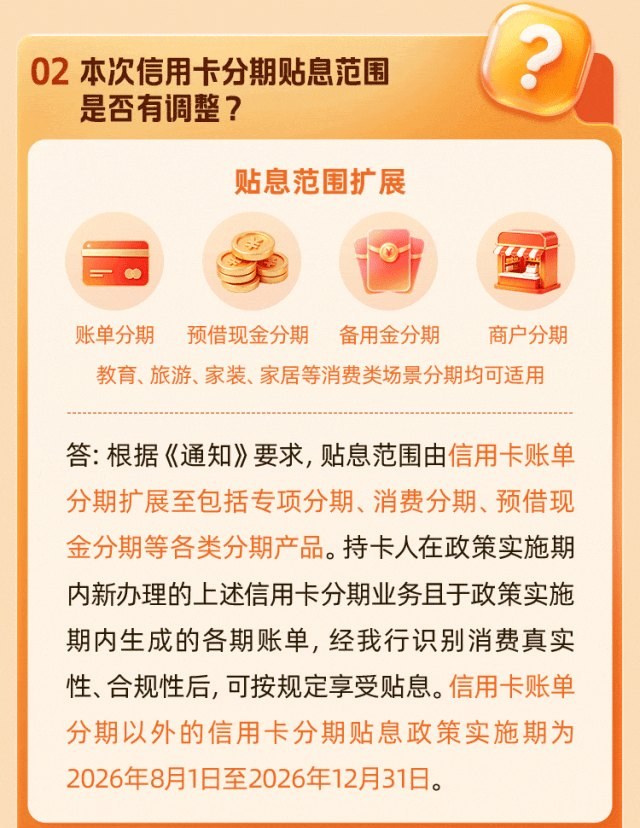
范围的变化更值得留意。以前贴息主要盯着信用卡账单分期,现在扩到了专项分期、消费分期、预借现金分期这些类别,教育、旅游、家装、家居这类消费场景的分期也能沾上边。听上去很宽,但这里藏着一个关键时间点:账单分期以外的那些分期产品,贴息政策实施期是2026年8月1日到2026年12月31日。也就是说,你办的不是账单分期,就得卡在这个窗口里,早办晚办都可能对不上。
还有个前提别忽略:得是政策实施期内新办理的分期业务,并且是政策实施期内生成的各期账单。老分期、老账单不在这个盘子里。想靠一笔早就办好的分期回头领贴息,这条路走不通。
贴息比例怎么算,别把它当成利率打折
贴息比例是年化1个百分点,同时有个天花板——最高不超过你办理这笔分期时约定的折算年化利率的50%。这两个条件要一起看,不是无脑减1%。
举个方向性的例子帮你理解:如果你的分期折算年化利率本身不高,那50%这个上限可能先卡住你,实际贴息到不了1个百分点;反过来利率较高的分期,1个百分点这个数才更可能用满。具体到你自己那笔,得看办理时约定的折算年化利率是多少,素材里没有给统一数字,也没法替你算,签约页面上的利率才是准的。
这一步最容易出错的地方在于,很多人以为贴息是办完自动到账的现金。实际流程里还有一道“识别消费真实性、合规性”的关卡,过了这道关才按规定享受贴息。所以分期用途要经得起看,别拿消费分期的钱去干别的。
这几类行为会直接把贴息弄没
欺诈、虚假消费、资金流入非消费领域,以及国家政策规定的其他违法违规行为,都属于不予贴息的情形。已经拿到贴息的,银行也有权扣减或者追回。这不是吓唬人,是写在规则里的。
另一个高频疑问是收费。办理分期贴息本身不收取任何服务费用,平安也没跟任何贷款中介机构或个人合作。换句话说,凡是有人跟你收“中介费”“信息咨询费”“贷款手续费”“贷款代办费”,或者打着平安名义带你办分期贴息的,都是假冒的,直接躲开。
老客户这边有个省事的地方:之前已经签过《平安银行信用卡账单分期财政贴息协议》的账单分期客户,自动适用最新政策,不用重新签。没签过的,该走的签约步骤还是得走。
具体办理渠道和操作指引,后续会通过平安银行官方网站、微信公众号等渠道发布。动手之前先去官方渠道确认入口,别在来路不明的链接里填资料。
把这几步捋清楚:确认自己的分期品类在不在范围内、看清实施期、算明白贴息比例的天花板、保证用途合规、只走官方渠道。这几关都过了,5000元的上限才有机会真正落到你账上。